Domain ovmc.de kaufen?
Wir ziehen mit dem Projekt
ovmc.de um.
Sind Sie am Kauf der Domain
ovmc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ovmc.de kaufen?
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
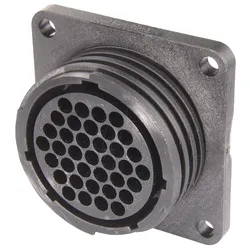
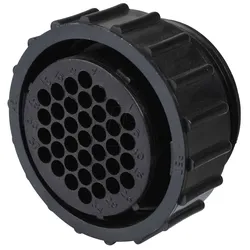
Ähnliche Suchbegriffe für CPC-AGR-37B
Top-Angebote
Produkte zum Begriff CPC-AGR-37B:
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet agr Sitze?
Was bedeutet agr Sitze? Agr Sitze steht für "Automatische Geschwindigkeitsregelung" und bezieht sich auf eine Funktion in Fahrzeugen, die es ermöglicht, die Geschwindigkeit automatisch zu regeln, ohne dass der Fahrer ständig das Gaspedal betätigen muss. Diese Funktion kann dazu beitragen, die Fahrt komfortabler und entspannter zu gestalten, insbesondere auf langen Strecken. Agr Sitze können auch dazu beitragen, den Kraftstoffverbrauch zu optimieren und die Sicherheit auf der Straße zu erhöhen, indem sie helfen, eine konstante Geschwindigkeit einzuhalten. Insgesamt bieten agr Sitze eine praktische und nützliche Funktion für Autofahrer, die häufig auf Autobahnen oder Fernstraßen unterwegs sind. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **

Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Wie heiß wird ein AGR-Ventil?
Ein AGR-Ventil (Abgasrückführungsventil) kann Temperaturen von bis zu 600 Grad Celsius erreichen. Diese hohen Temperaturen entstehen durch die heißen Abgase, die durch das Ventil zurück in den Verbrennungsraum geleitet werden. Um Schäden am Ventil zu vermeiden, sind AGR-Ventile in der Regel mit einer Kühlung oder einer Hitzeschutzbeschichtung ausgestattet. **
Top-Angebote
Produkte zum Begriff CPC-AGR-37B:
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Ähnliche Suchbegriffe für CPC-AGR-37B
-
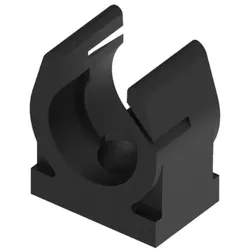
Fränkische Befestigungsclip 2CNPA-37BGeeignet für Rohrdurchmesser=37 mmGeschlossen=neinGeeignet für Schutzschläuche=jaWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=sonstigeAnreihbar=neinMax. Anzahl der Rohre=1Befestigungsart=SchraublochMit Einlage=neinMit Mauerdichtung=neinFarbe=schwarzEinsatztemperatur=-45..120 °CHalogenfrei=jaUV-beständig=ja40,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet agr Sitze?
Was bedeutet agr Sitze? Agr Sitze steht für "Automatische Geschwindigkeitsregelung" und bezieht sich auf eine Funktion in Fahrzeugen, die es ermöglicht, die Geschwindigkeit automatisch zu regeln, ohne dass der Fahrer ständig das Gaspedal betätigen muss. Diese Funktion kann dazu beitragen, die Fahrt komfortabler und entspannter zu gestalten, insbesondere auf langen Strecken. Agr Sitze können auch dazu beitragen, den Kraftstoffverbrauch zu optimieren und die Sicherheit auf der Straße zu erhöhen, indem sie helfen, eine konstante Geschwindigkeit einzuhalten. Insgesamt bieten agr Sitze eine praktische und nützliche Funktion für Autofahrer, die häufig auf Autobahnen oder Fernstraßen unterwegs sind. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Wie heiß wird ein AGR-Ventil?
Ein AGR-Ventil (Abgasrückführungsventil) kann Temperaturen von bis zu 600 Grad Celsius erreichen. Diese hohen Temperaturen entstehen durch die heißen Abgase, die durch das Ventil zurück in den Verbrennungsraum geleitet werden. Um Schäden am Ventil zu vermeiden, sind AGR-Ventile in der Regel mit einer Kühlung oder einer Hitzeschutzbeschichtung ausgestattet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.